 chart
El convoy es dos semanas tarde y el subscriptor retira su cita al atardecer
Soundings
Depth numbers and contours describe navigable water together.
Hazards
Reefs, shoals and wrecks determine where a safe route can pass.
Aids
Lights and buoys turn open water into a recognizable route.
El seguro no elimina el riesgo del mar; divide una pérdida ruinosa entre más capital
Un armador se puso a perder casco, traje y tal vez flete; un propietario de carga se quedó para perder bienes. No necesitan ser la misma persona ni utilizar la misma política. A cambio de prima, un asegurador respondió sólo por el interés, viaje o período, peligros y cantidad escrito en el contrato. El casco, la carga, el flete y otro interés legítimo podrían estar asegurados por separado, con valor vinculado a una participación explicable en la propiedad.
Eso difiere de las acciones de los buques y los préstamos marítimos. Una política no normalmente hizo que su subscriptor fuera un propietario de parte derecho al beneficio comercial del viaje. El promedio general fue separado de nuevo: cuando un sacrificio extraordinario o gasto preservaba la aventura común, los intereses de los buques, carga y flete ahorrados con valor. El seguro puede reembolsar la contribución de una parte, pero no creó el ajuste.
El precio vino de un buque, una ruta y una red de noticias, no una mesa de peligro permanente
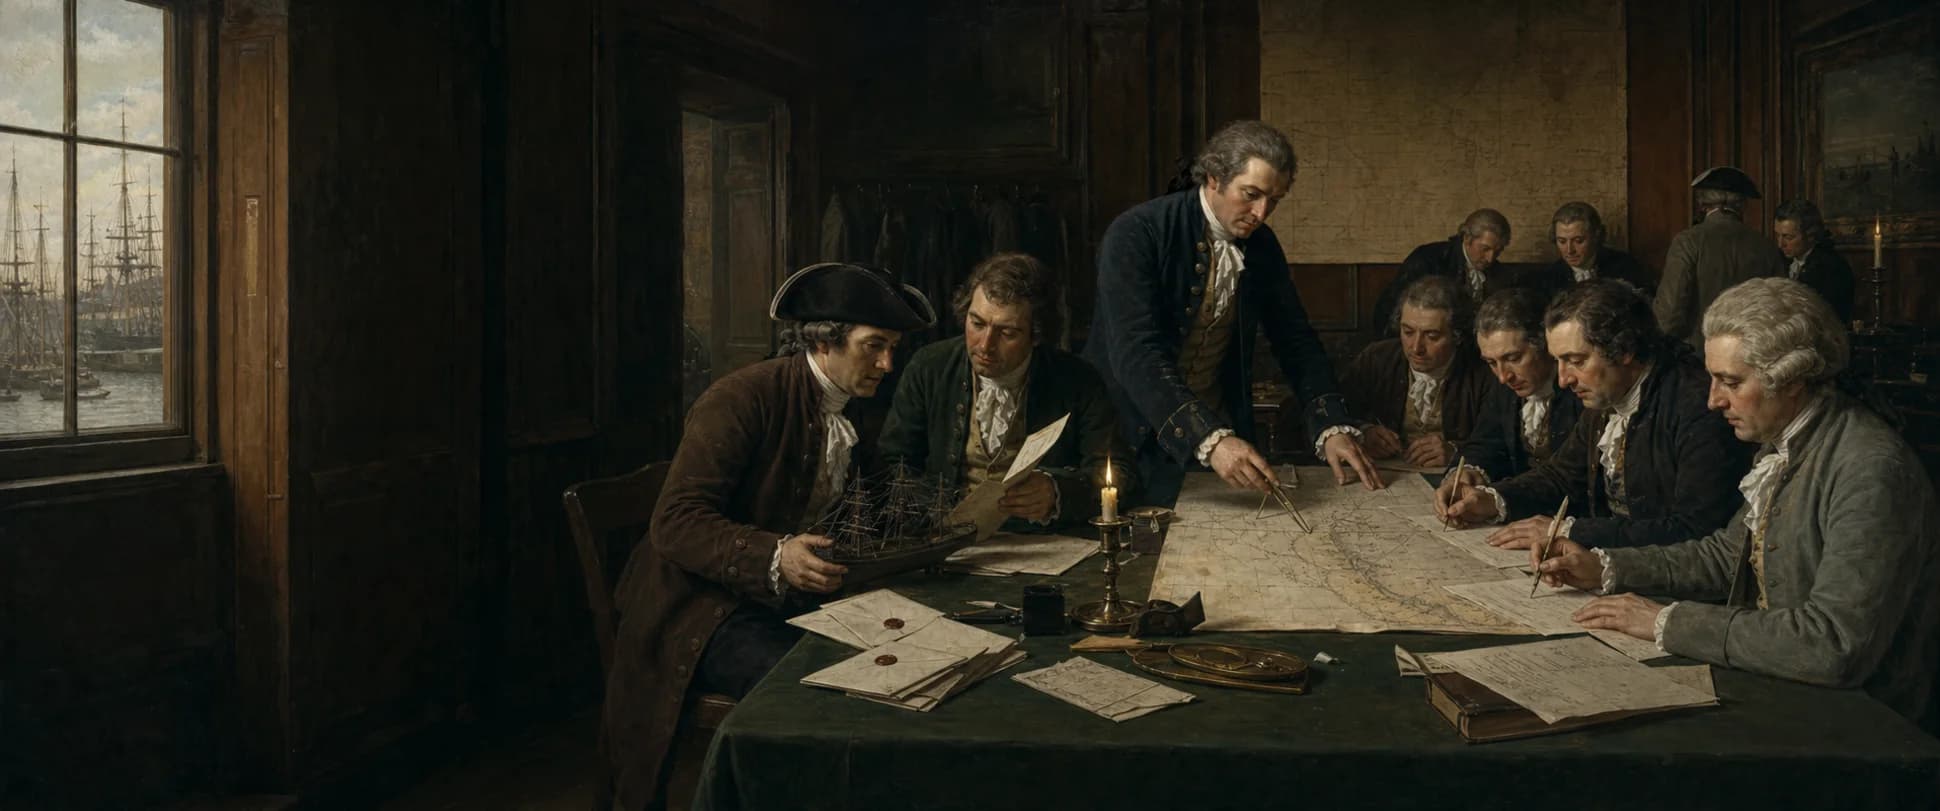
Un comerciante o corredor abastecía a los buques y maestros, construye y condiciona, bienes, puertos de carga y destino, estación y valor. El autor de la comunicación pesaba guerra, particulares, piratería, clima, bloqueo, convoy y pérdida previa. Lloyd's Coffee House importaba porque capitanes, propietarios, comerciantes y capital se reunieron alrededor de la inteligencia del envío. Lloyd's List, publicado por primera vez bajo ese nombre en 1734, hizo que las llegadas, carga y peligro en información suscrita.
Las noticias viajaban lentamente y los interesados sabían cosas diferentes. Una nave podría perderse más allá del horizonte del mercado. La aseguradora sabía más sobre una fuga, sobrecarga o desviación planificada; el subscriptor podría sobrecargar un rumor. Por lo tanto, la negociación dependía de la divulgación de los hechos materiales y la buena fe, mientras que las tasas cambiaron con informes nuevos. Un viaje de verano en paz y una salida de invierno en la guerra no fueron el mismo riesgo.
Varios nombres bajo una política rebanaron el valor de un buque en suscripciones aceptables
Un escritor de Londres del siglo XVIII podría escribir su nombre y su cantidad bajo la redacción de políticas, y otro tomar la próxima parte. Ese acto físico da su nombre. Un corredor encontró suficiente capital hasta que se suscribió la suma deseada. Cada asegurador respondió por su parte y utilizó primas en muchos viajes para absorber el menor número que se convirtió en reclamaciones.
El mercado británico era más grande que Lloyd's y no era un modelo nacional universal. Las compañías de alquiler y los suscriptores privados coexistieron después de 1720, mientras que los puertos norteamericanos se desarrollaron a partir de suscripciones individuales ricas hacia empresas incorporadas. Los registros de Mystic Seaport conservan la cubierta en un buque llamado para un viaje o período, su carga, o un paquete llamado que viaja en porciones por “cualquier buen buque”.
Después de la baja, registros, protestas, encuestas y títulos de propiedad determinaron si una reclamación sobrevivió
Después de haber varado, colisión, captura, jettison, fuego o desaparición, el maestro y agente protegieron la vida y los bienes restantes, tiempo grabado, lugar, tiempo, órdenes y daños, y obtuvo encuesta, protesta por el mar, facturas de reparación, inventarios y evidencia de testigos en el puerto. Valor o producto salvados entró en la cuenta. Abandonar la propiedad a los aseguradores requiere condiciones; la declaración de un capitán no fabrica una pérdida total.
Los aseguradores preguntaron si el peligro estaba cubierto, el seguro poseía el interés, la valoración y la divulgación eran sólidos, el buque era digno de navegación, y los daños provenían de algo distinto de la desintegración excluida, el retraso o el mal comercio. La litigación de Mills Frigate de 1764 agudizó el asunto de la costura. Un caso de aseguramiento marítimo estadounidense en 1813 también puso edad, tonelaje, representación y una política valorada ante un tribunal. Seguros precio peligro y convertido bajas en una investigación sobre evidencia.
El mismo instrumento que permitió el comercio también financió la esclavitud y la violencia imperial
Seguros sostenidos viajes más largos y más peligrosos, incluyendo expansión colonial, comercio de tiempo de guerra y la trata transatlántica de esclavos. La propia investigación histórica de Lloyd coloca la consolidación de su mercado marino junto con el ascenso de Gran Bretaña como el mayor poder de tráfico de esclavos del siglo XVIII. Las primas de larga distancia podrían dominar financieramente incluso cuando la mayoría de las políticas cuentan con rutas europeas y costeras.
Una política de 1787 en Royal Museums Greenwich aseguraba el ron y el azúcar de Jamaica a Londres, productos básicos comunes inseparables de la esclavitud de plantación. La litigación Zong expuso aún más brutalmente un sistema que trataba a las personas esclavizadas como un "cargo" insurable. Una historia honesta de innovación en riesgo debe preguntarse cómo se produjo la propiedad asegurada, a quien se le negó la personería en el contrato, y cómo las reclamaciones transformaron la muerte en una disputa entre propietarios e aseguradores.
Preguntas
Continuar explorando este tema
¿El seguro marítimo cubrió sólo toda la nave?
No. El casco, la carga, el flete y otros intereses legítimos podrían cubrirse por separado, con una formulación de políticas que defina el buque, el viaje o el tiempo, la suma y los peligros.
¿Por qué el asegurador llama a un sub-escritor?
Los aseguradores privados escribieron sus nombres y la cantidad que aceptaron bajo la política. Varias suscripciones podrían combinarse para cubrir un interés mayor.
¿Le garantizó el pago completo?
No. La cobertura, el interés, la valoración, la divulgación, la rentabilidad, el rescate y la distinción entre pérdida parcial y total todavía deben establecerse con pruebas.
¿Era Lloyd la primera compañía de seguros marítimos?
No. El seguro de marina depredaba a Lloyd. Lloyd's desarrolló desde una cafetería del siglo XVII en un importante mercado de información y suscripción, y no fue el único canal incluso en Gran Bretaña.
¿Es el promedio general otro nombre para el seguro?
No. El promedio general asigna un sacrificio común o gasto que califica a través de los intereses de transporte, carga y flete salvados. El seguro es un contrato separado que puede reembolsar la contribución de un participante.
Fuentes
Continuar la investigación
- Café y comercio, 1652-1811Lloyd's
- Lloyd’s, seguro marítimo y esclavitudLloyd's
- Política de seguro sobre ron y azúcar, 1787Royal Museums Greenwich
- Registros de la Compañía de Seguros WarrenMystic Seaport Museum
- Guía de recogida del seguro marinoMystic Seaport Museum
- Marine Insurance Company of Alexandria v. Hodgson, 1813Library of Congress
 01
 03