 chart
護航船隊晚了兩週,承保人卻在日落前撤回報價
Soundings
Depth numbers and contours describe navigable water together.
Hazards
Reefs, shoals and wrecks determine where a safe route can pass.
Aids
Lights and buoys turn open water into a recognizable route.
保險沒有消除海上風險,而是把一次可能破產的損失拆給更多資本
船東可能失去船體、裝備與預期運費,貨主可能失去整批商品;二者不一定由同一人擁有,也不必寫在同一張保單。投保人支付 premium,承保人只對合同列明的 interest、voyage、period、perils 和金額負責。一次航程還可能分別覆蓋 hull、cargo、freight 或其他合法利益,保險價值與實際所有權必須能夠說明。
這與船舶股份和 bottomry 等海上借貸不同:買一份保單通常不讓 underwriter 成為船東,也不讓他分享順利貿易的全部利潤。General average 又是另一套分攤規則,當為共同安全主動犧牲貨物或發生共同費用時,船、貨和運費利益可能按價值共同承擔;是否有保險,隻影響各方怎樣回收自己的分攤。
承保價格來自船舶、航程與訊息網路,而不是一張固定危險表
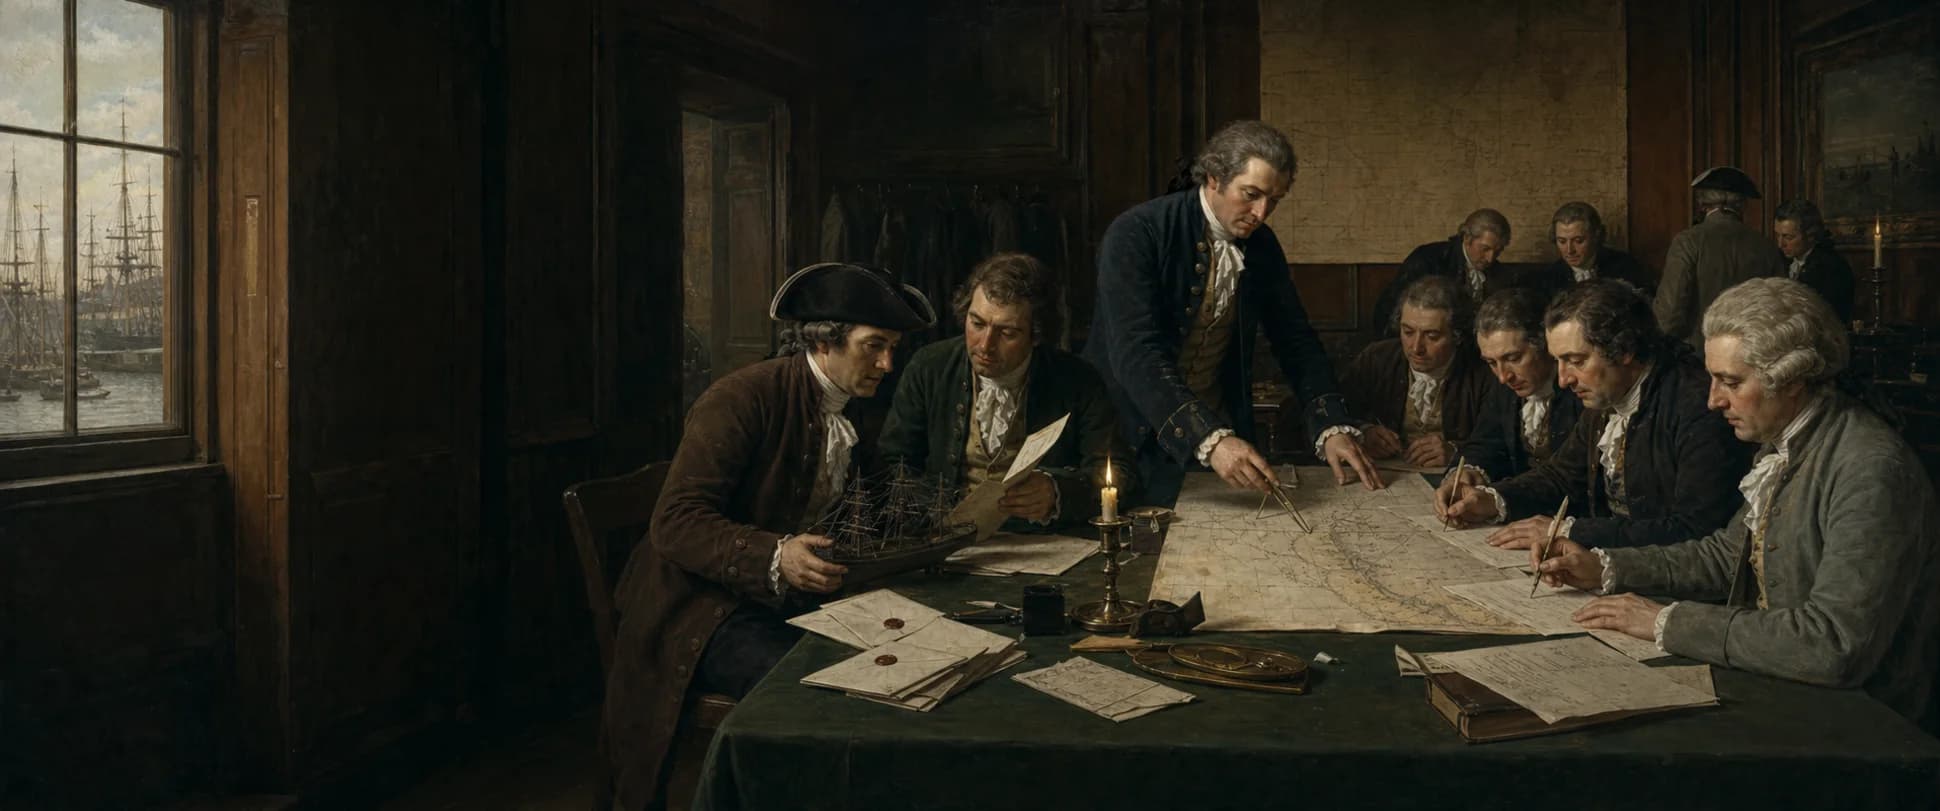
經紀人或商人要提供船名、master、建造與船況、貨種、裝港、目的地、季節和估值。Underwriter 再比較戰爭、私掠、海盜、風暴帶、港口封鎖、船隊護航和以往損失。Lloyd's Coffee House 的優勢正是讓船長、船東、商人和有資本者交換航運訊息;1734 年出現的 Lloyd's List 又把抵離、貨物和危險變成可訂閱情報。
資訊存在時間差和利益衝突。船可能已經失蹤,而訊息尚未越過海洋;投保人比承保人更瞭解漏水、超載或危險改航,承保人又可能憑傳聞高估風險。合同因此依賴重要事實披露和誠實,而費率也會隨新訊息變化。同一條航線在和平夏季與戰時冬季不是同一種價格。
多人在保單下簽名,把一艘船的風險切成各自願意承擔的份額
十八世紀倫敦的個人 underwriters 可在保單下寫明自己承保的金額和姓名,另一人繼續認領下一部分;這正是 underwriting 一詞的現場含義。船東或貨主透過 broker 尋找足夠資本,直到目標金額被覆蓋。某位承保人只對自己的份額負責,並用收到的 premiums 支撐多個航程中少數真正發生的索賠。
英國市場並不只等於 Lloyd's,也不是所有國家都採用相同組織。1720 年後英國的特許公司與個人承保人並存,北美港口又逐漸從富商個人承保發展出公司。Mystic Seaport 儲存的記錄顯示,保單可以覆蓋特定船和航程、特定時期、船上貨物,或由“任何合適船舶”分批承運的特定商品。
海損發生後,日誌、抗議書、檢驗和所有權檔案決定索賠能否成立
擱淺、碰撞、敵船捕獲、棄貨、火災或失蹤發生後,master 和代理要保護人員與剩餘財產,記錄時間、位置、天氣、命令和損害,並在港口取得 survey、sea protest、修理賬、貨物清單和證人材料。船貨獲救或出售的殘值需要進入結算;把船或貨物交給 insurer 的 abandonment 也有條件,不是船長一句“全損”即可。
承保人會檢查損失是否屬於保單風險、投保人是否擁有利益、估值和披露是否真實、船舶開航時是否適航,以及損害是否來自不承保的自然腐敗、延誤或經營失敗。1764 年 Mills Frigate 爭議強化了適航問題,1813 年美國海上保險訴訟也顯示船齡、噸位和估值失實會直接進入法院。保險把風險貨幣化,也把航海事故變成一場證據審查。
保險既支援遠洋貿易,也參與了奴隸制和帝國暴力的金融基礎
海上保險讓資本能承擔更遠、更長和更危險的航程,也因此為殖民擴張、戰爭貿易和跨大西洋奴隸貿易提供支援。Lloyd's 自身歷史研究明確指出,十八世紀英國成為最大奴隸貿易國的時期,也正是其海上保險市場鞏固的時期;長途高風險航線的 premiums 在財務上尤其重要。
1787 年一張由 Royal Museums Greenwich 儲存的保單為從牙買加運往倫敦的糖和朗姆酒承保,普通商品文字背後連線種植園奴役體系。Zong 案更暴露把被奴役者當作可索賠“貨物”的暴力。準確解釋保險不能只稱贊風險創新,還要追問被保險的財產如何產生、誰被排除在合同人格之外,以及理賠規則如何把人的死亡改寫成賬目爭議。
問題
繼續理解這個主題
海上保險只保整艘船嗎?
不是。船體、貨物、運費和其他合法利益可以分別投保,保單會限定船舶、航程或期間、金額與承保風險。
underwriter 為什麼叫承保人?
個人承保人會在保單文字下方寫下姓名和願意承擔的金額;多人依次簽署,合起來覆蓋一項較大的風險。
船沉了就一定能獲得全額賠償嗎?
不一定。要看損失是否屬於保單風險、金額與所有權、披露和適航情況、殘值以及部分損失或全損條件,索賠還需要日誌、檢驗和賬目等證據。
Lloyd's 是第一家海上保險公司嗎?
不是。海上保險早於 Lloyd's 數百年;Lloyd's 從十七世紀末倫敦咖啡館發展為重要的航運情報和個人承保市場,也不是當時唯一的承保渠道。
海上保險和共同海損相同嗎?
不同。保險是投保人與承保人之間的合同;共同海損是在為共同安全作出特定犧牲或費用後,由獲救的船、貨和運費利益共同分攤。保險可再賠付某一方的分攤額。
來源
從哪裡繼續查證
- Coffee and commerce, 1652–1811Lloyd's
- Lloyd’s, marine insurance and slaveryLloyd's
- Insurance policy on rum and sugar, 1787Royal Museums Greenwich
- Records of the Warren Insurance CompanyMystic Seaport Museum
- Marine Insurance collection guideMystic Seaport Museum
- Marine Insurance Company of Alexandria v. Hodgson, 1813Library of Congress
 01
 03