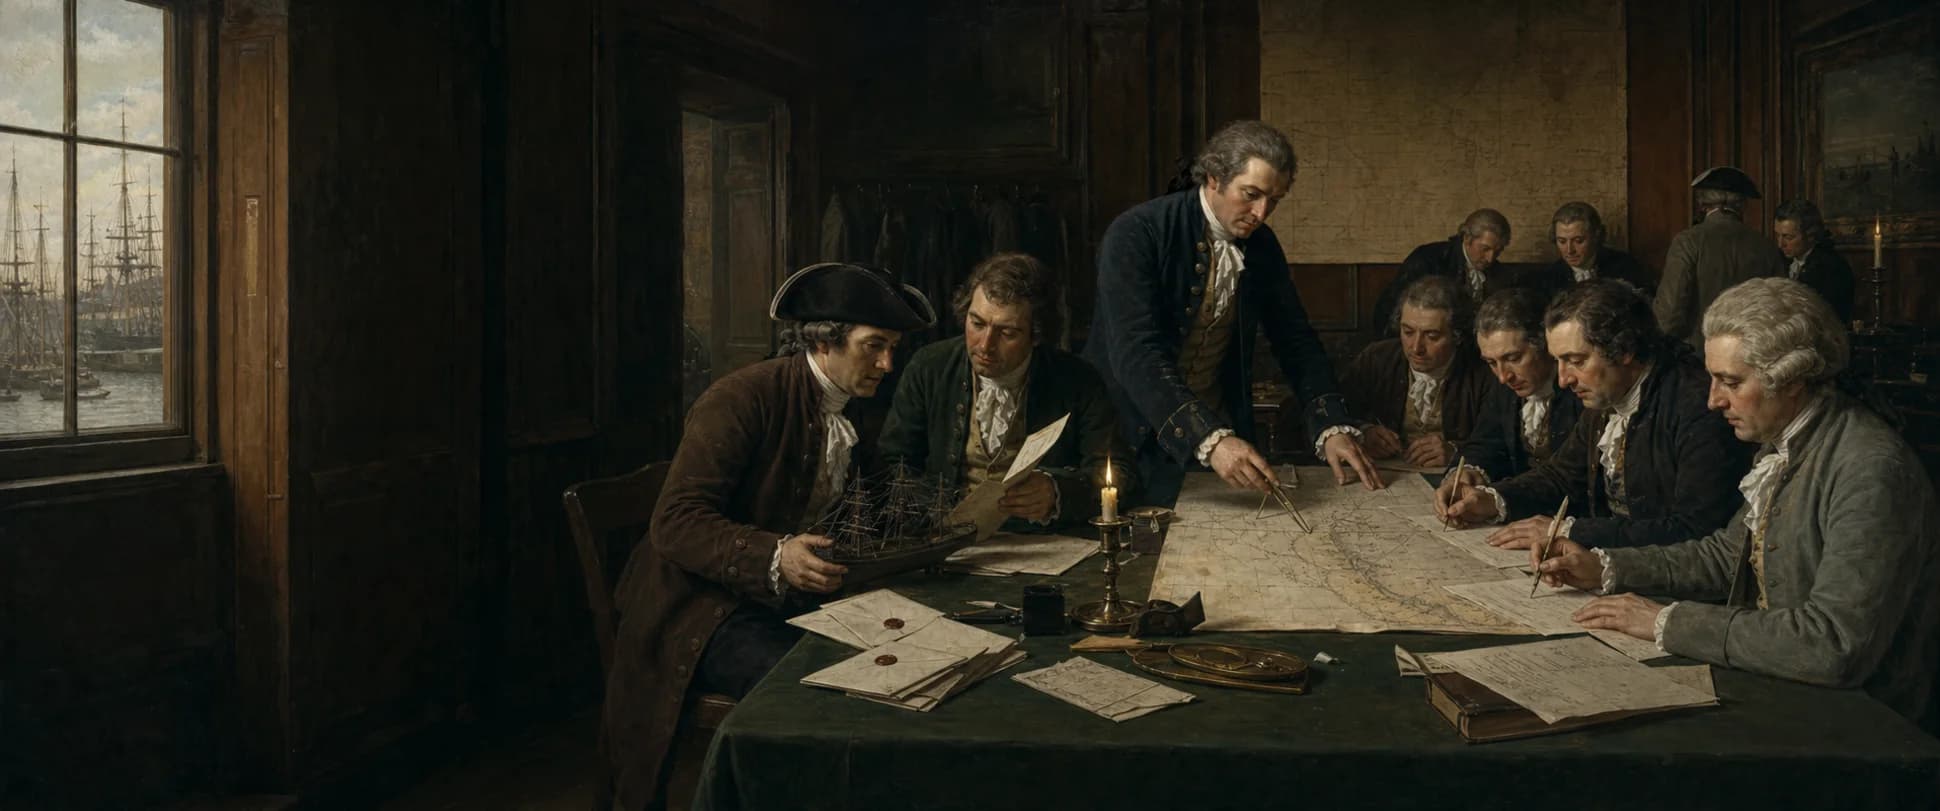
 chart
Konwój spóźnia się o dwa tygodnie, a ubezpieczyciel wycofuje swój cytat o zachodzie słońca.
Soundings
Depth numbers and contours describe navigable water together.
Hazards
Reefs, shoals and wrecks determine where a safe route can pass.
Aids
Lights and buoys turn open water into a recognizable route.
Ubezpieczenie nie usunęło ryzyka morskiego; podzieliło jedną stratę rujnującą wśród większej liczby kapitału
Armator mógł stracić kadłub, strój i być może frachtu; właściciel ładunku miał stracić towar. Nie muszą być tą samą osobą ani stosować tej samej polityki. W zamian za premię ubezpieczyciel odpowiedział jedynie na odsetki, rejs lub okres, niebezpieczeństwa i kwotę zapisaną w umowie. W przypadku gdy w odniesieniu do nieruchomości istnieje możliwość uzyskania odszkodowania z tytułu kosztów poniesionych w związku z działalnością gospodarczą, należy ustalić, czy w przypadku nieruchomości, w której dokonano inwestycji, istnieje ryzyko, że spółka ta będzie mogła w stanie pokryć koszty związane z działalnością gospodarczą, którą spółka ta mogłaby ponieść, w przypadku gdy nie byłaby w stanie pokryć kosztów inwestycji.
Różniło się to od udziałów w statkach i pożyczek morskich. Polityka nie sprawia, że jej dublerka jest właścicielem części uprawnionym do zysku handlowego rejsu. Ogólna średnia była ponownie oddzielona: gdy nadzwyczajne poświęcenie lub koszt zachował wspólną przygodę, uratowany statek, ładunek i frachtu interesy przyczyniły się przez wartość. Ubezpieczenie może zwrócić wkład jednej ze stron, ale nie stworzyło korekty.
Cena pochodziła ze statku, trasy i sieci informacyjnej - nie jest to jeden stały stół zagrożenia
Kupujący lub broker dostarczył statek i kapitan, budowę i stan, towary, załadunku i przeznaczenia portów, sezon i wartość. Grabarz ważyłem wojna, prywateer, piractwo, pogoda, blokada, konwój i wcześniejszy strata. Kawa Lloyda miała znaczenie, ponieważ kapitanowie, właściciele, kupcy i kapitał spotykali się wokół wywiadu morskiego. Lloyd 's List, po raz pierwszy opublikowany pod tą nazwą w 1734 roku, zamienił przyloty, ładunki i niebezpieczeństwo w informacje subskrybowane.
Wiadomości podróżowały powoli, a zainteresowane strony wiedziały różne rzeczy. Statek może już zostać zgubiony poza horyzontem rynku. Zapewniony wiedział więcej o przecieku, przeciążeniu lub planowanym odchyleniu; zaniżony pisarz może przecenić plotki. W związku z tym umowa ta była uzależniona od ujawnienia faktów materialnych i dobrej wiary, a stawki zmieniały się wraz ze świeżymi sprawozdaniami. Letni rejs w pokoju i zimowy wyjazd na wojnę nie były tym samym ryzykiem.
Kilka nazw poniżej jednej polityki pokroiło wartość statku na akceptowalne subskrypcje
Osiemdziesiąty stulecie londyński subscenarzysta mógł napisać swoje imię i kwotę poniżej sformułowania politycznego, a kolejny wziął następną część. Ten akt daje nam prawo do podrobienia jego nazwy. Broker znalazł wystarczająco dużo kapitału, aż do momentu subskrybowania żądanej kwoty. Każdy ubezpieczyciel odpowiedział za swój udział i zużył składki w wielu rejsach, aby wchłonąć mniejszą liczbę, która stała się roszczenia.
Brytyjski rynek był większy niż Lloyd 's i nie był uniwersalnym modelem krajowym. Po 1720 r. współistniały czarterowane firmy i prywatni abonenci, podczas gdy porty północnoamerykańskie rozwijały się z bogatych indywidualnych subskrypcji na rzecz spółek wchodzących w skład grupy. Rejestry mistycznego portu morskiego zachowują przykrywkę na statku o nazwie "statek" na podróż lub okres, jego ładunek lub wymienioną paczkę podróżującą porcjami przez "każdy dobry statek".
Po wypadku, dzienniki, protesty, ankiety i dokumenty ustaliły, czy roszczenie przetrwało
Po zatrzymaniu, zderzeniu, schwytaniu, jettison, pożarze lub zniknięciu, kapitan i agent chronił życie i pozostały majątek, zapisany czas, miejsce, pogoda, zamówienia i uszkodzenia, a także uzyskał badania, protest morski, rachunki za naprawy, inwentaryzację i dowody świadków w porcie. Wartość lub wpływy z tytułu spłaty zostały wprowadzone na rachunek. Porzucenie własności ubezpieczycielom wymagało spełnienia warunków; oświadczenie kapitana nie spowodowało całkowitej straty.
Ubezpieczyciele pytali, czy ryzyko zostało pokryte, czy zapewnione jest, że odsetki, wycena i ujawnienie były solidne, czy statek był zdatny do żeglugi przy odlocie, a szkody pochodziły z czegoś innego niż wykluczenie rozkładu, opóźnienia lub złego handlu. Sprawa Mills Frigate z 1764 roku zaostrzyła kwestię zdatności do żeglugi. W 1813 r. w sprawie ubezpieczenia marynarza amerykańskiego również postawiono przed sądem wiek, tonaż, reprezentację i cenną polisę. Ubezpieczenie wyceniło niebezpieczeństwo i zamieniło ofiarę w dochodzenie w sprawie dowodów.
Ten sam instrument, który umożliwił handel, finansował również niewolnictwo i przemoc imperialną.
Ubezpieczenie utrzymywało dłuższe i bardziej niebezpieczne podróże, w tym ekspansję kolonialną, handel w czasie wojny i transatlantycki handel niewolnikami. W swoich badaniach historycznych Lloyd umieszcza konsolidację swojego rynku morskiego obok wzrostu Wielkiej Brytanii jako największej mocy handlu niewolniczego w XVIII wieku. Premie za odległość mogą być dominujące finansowo nawet wtedy, gdy większość polityk dotyczy tras europejskich i przybrzeżnych.
Polityka 1787 w Royal Museums Greenwich ubezpieczony rum i cukier od Jamajki do Londynu, zwykłe towary nierozłączne od niewolnictwa plantacji. Spór w sprawie Zong ujawnił jeszcze bardziej brutalny system, który traktował ludzi jako "ładunek", który można było ubezpieczyć. Szczera historia innowacji ryzyka musi pytać o to, jak wytworzono nieruchomości ubezpieczone, której odmówiono osobowości w umowie, oraz jak roszczenia przekształciły śmierć w spór między właścicielami a ubezpieczycielami.
Pytania
Kontynuuj badanie tego tematu
Czy ubezpieczenie morskie pokrywało tylko cały statek?
Nie. Kadłub, ładunek, ładunek i inne uzasadnione interesy mogłyby być objęte odrębnymi przepisami określającymi statki, rejs lub czas, sumę i zagrożenia.
Dlaczego ubezpieczyciel nazywa się "ubezpieczycielem"?
Prywatni ubezpieczyciele napisali swoje nazwiska i kwotę, którą zaakceptowali pod polisą. Kilka subskrypcji mogłoby się łączyć w celu pokrycia większego zainteresowania.
Czy tonący gwarant pełnej zapłaty?
Nie. Pokrycie, odsetki, wycena, ujawnienie, zdatność do żeglugi, odzysk oraz rozróżnienie między częściową i całkowitą stratą nadal musiały zostać ustalone wraz z dowodami.
Czy Lloyd był pierwszym marine insurance company?
Nie. Ubezpieczenie morskie długo przygotowywało Lloyda. Lloyd jest rozwinięty z kawiarni z lat siedemdziesiątych w wielkim rynku informacji i subskrypcji, i nie był to jedyny kanał nawet w Wielkiej Brytanii.
Czy średnia ogólna to inna nazwa ubezpieczenia?
Nie. Średnia ogólna przydziela kwalifikującą się wspólną ofiarę lub wydatki na rzecz wszystkich ocalonych interesów statków, ładunków i frachtu. Ubezpieczenie jest odrębną umową, która może zwrócić wkład jednego uczestnika.
Źródła
Kontynuacja badań
- Kawa i handel, 1652- 1811Lloyd's
- Lloyd 's, ubezpieczenie morskie i niewolnictwoLloyd's
- Polityka ubezpieczeniowa rumu i cukru, 1787Royal Museums Greenwich
- Rejestry Warren Insurance CompanyMystic Seaport Museum
- Przewodnik po zbieraniu pieniędzy z ubezpieczenia morskiegoMystic Seaport Museum
- Marine Insurance Company of Alexandria przeciwko Hodgson, 1813Library of Congress
 01
 03