 chart
Il convoglio è in ritardo di due settimane e il sottoscrittore ritira la sua citazione al tramonto
Soundings
Depth numbers and contours describe navigable water together.
Hazards
Reefs, shoals and wrecks determine where a safe route can pass.
Aids
Lights and buoys turn open water into a recognizable route.
L'assicurazione non ha rimosso il rischio di mare; ha diviso una perdita rovinosa tra più capitale
Un armatore si è fermato a perdere scafo, vestito e forse nolo; un proprietario di carico si è fermato per perdere merci. Non devono essere la stessa persona o utilizzare la stessa politica. In cambio del premio, un assicuratore ha risposto solo per l'interesse, il viaggio o il periodo, i pericoli e l'importo scritto nel contratto. L'affluenza, il carico, il trasporto e un altro interesse legittimo potrebbero essere assicurati separatamente, con valore legato ad una quota spiegabile nella proprietà.
Ciò differiva dalle quote di nave e dai prestiti marittimi. Una politica non ha normalmente fatto il suo sottoscrittore un partecipante autorizzato al profitto commerciale del viaggio. La media generale era di nuovo separata: quando un sacrificio straordinario o una spesa conservavano l'avventura comune, risparmiava gli interessi delle navi, dei carichi e dei noli, con il valore. L'assicurazione potrebbe rimborsare il contributo di una parte, ma non ha creato l'adeguamento.
Il prezzo proviene da una nave, da una rotta e da una rete di notizie, non da una tabella di pericolo permanente
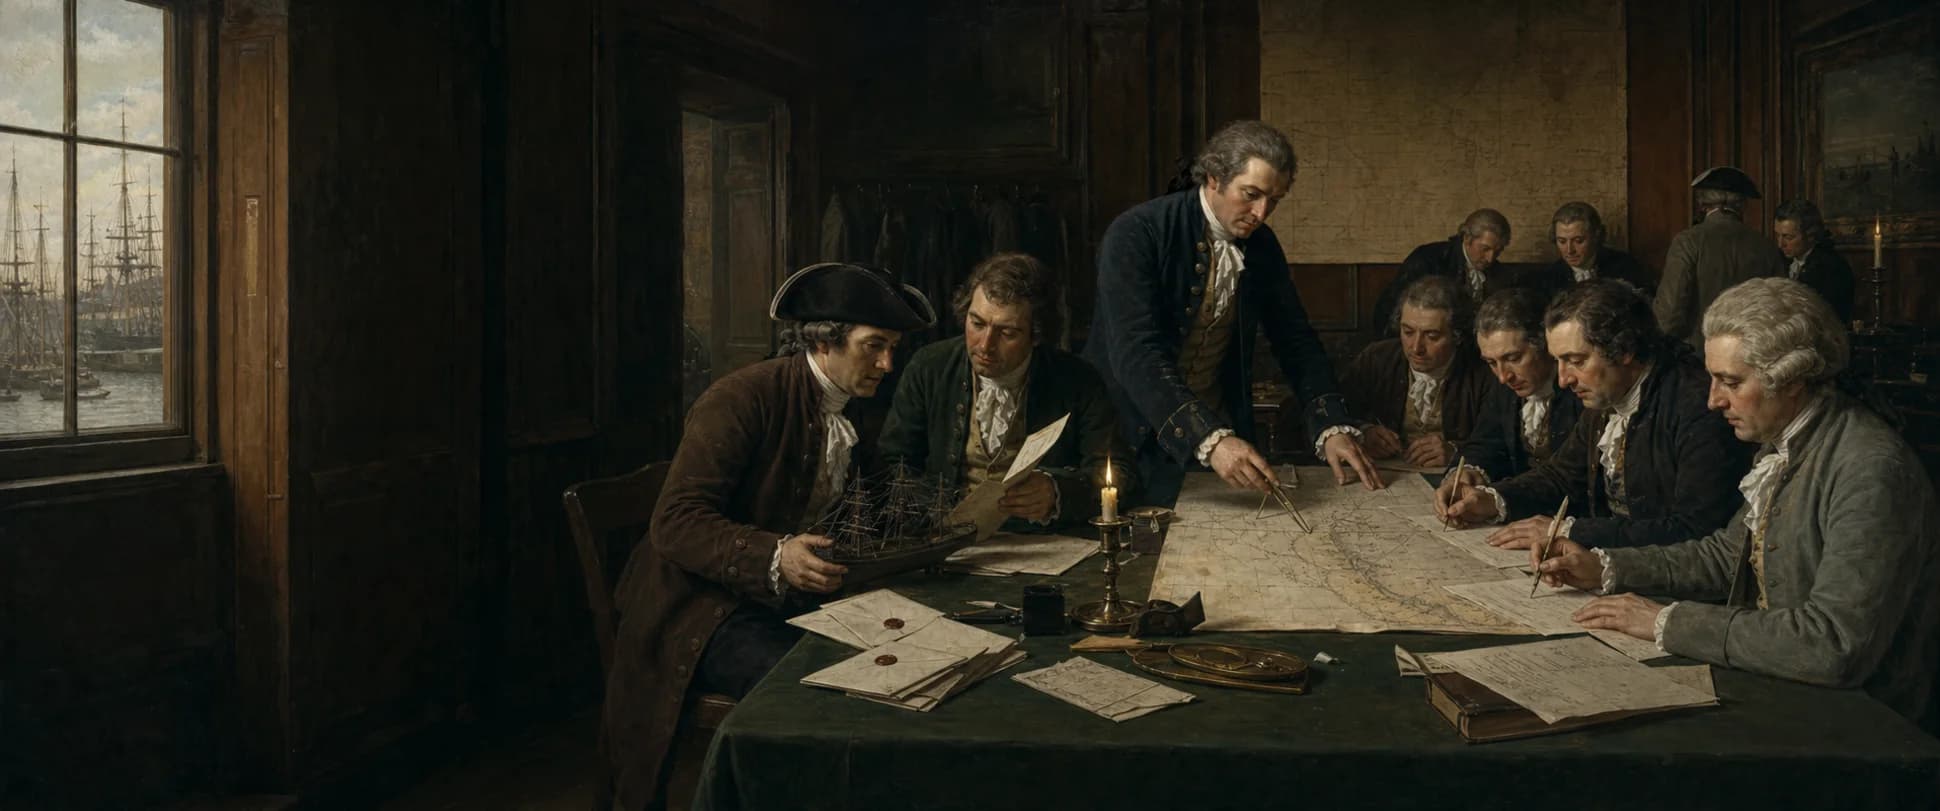
Un commerciante o broker fornito nave e padrone, costruire e condizione, merci, porte di carico e di destinazione, stagione e valore. Il sottoscrittore pesava guerra, privati, pirateria, tempo, blocco, convoglio e perdita precedente. La casa di caffè di Lloyd ha fatto la differenza perché capitani, proprietari, commercianti e capitale si sono incontrati intorno all'intelligenza di spedizione. Lloyd's List, pubblicato per la prima volta sotto tale nome nel 1734, fece arrivi, carichi e pericoli in informazioni sottoscritte.
Le notizie viaggiavano lentamente e le parti interessate sapevano cose diverse. Una nave potrebbe già essere persa oltre l'orizzonte del mercato. Il assicurato sapeva di più su una perdita, sovraccarico o deviazione pianificata; il sottoscrittore potrebbe sovraccaricare una voce. L'accordo dipendeva quindi dalla divulgazione dei fatti materiali e dalla buona fede, mentre i tassi cambiavano con rapporti freschi. Un viaggio estivo in pace e una partenza invernale in guerra non erano lo stesso rischio.
Diversi nomi sotto una politica hanno tagliato il valore di un peschereccio in abbonamenti accettabili
Un sottoscrittore di Londra del XVIII secolo potrebbe scrivere il suo nome e la sua quantità sotto la formulazione politica, con un altro che prende la parte successiva. Quell'atto fisico dà il suo nome. Un broker ha trovato abbastanza capitale fino a quando la somma desiderata è stata abbonata. Ogni assicuratore ha risposto per la sua parte e ha usato premi in molti viaggi per assorbire il numero più piccolo che è diventato rivendicazioni.
Il mercato britannico era più grande di quello di Lloyd e non era un modello nazionale universale. società Chartered e abbonati privati coesistevano dopo il 1720, mentre i porti nordamericani si sviluppavano da abbonamenti individuali ricchi verso società incorporate. I registri Mystic Seaport conservano la copertura su un battello chiamato per un viaggio o un periodo, il suo carico, o un pacco chiamato che viaggia in porzioni da “qualsiasi buon vascello”.
Dopo la morte, i registri, le proteste, i sondaggi e i titoli determinano se un reclamo è sopravvissuto
Dopo l'innesco, la collisione, la cattura, il jettison, il fuoco o la scomparsa, il padrone e agente ha protetto la vita e la proprietà rimanente, ha registrato tempo, luogo, tempo, ordini e danni, e ha ottenuto l'indagine, protesta marittima, le bollette di riparazione, gli inventari e le prove di testimonianza in porto. Valore salvato o proventi inseriti nel conto. L'abbandono di proprietà agli assicuratori condizioni richieste; la dichiarazione di un capitano non ha prodotto una perdita totale.
Gli assicuratori hanno chiesto se il pericolo fosse coperto, il assicurato possedeva l'interesse, la valutazione e la divulgazione erano sani, la nave era degna di mare alla partenza, e i danni provenivano da qualcosa di diverso da quello escluso decadimento, ritardo o cattivo commercio. Il contenzioso di Mills Frigate del 1764 ha acuito il problema della seaworthiness. Un caso di assicurazione marittima americano nel 1813 ha anche messo l'età, la stazza, la rappresentazione e una politica valutata davanti a un tribunale. Assicurazione ha prezzo pericolo e ha convertito la vittima in una richiesta di prove.
Lo stesso strumento che ha permesso al commercio ha anche finanziato la schiavitù e la violenza imperiale
Le assicurazioni hanno sostenuto viaggi più lunghi e più pericolosi, tra cui espansione coloniale, commercio di guerra e il commercio transatlantico schiavi. La ricerca storica di Lloyd pone il consolidamento del suo mercato marittimo a fianco dell'ascesa britannica come il più grande potere di settecento di schiavi. I premi a lunga distanza potrebbero dominare finanziariamente anche quando la maggior parte delle politiche riguarda le rotte europee e costiere.
Una politica del 1787 ai Royal Museums Greenwich assicurava rum e zucchero dalla Giamaica a Londra, merci ordinarie inseparabili dalla schiavitù delle piantagioni. Il contenzioso Zong ha esposto ancora più brutalmente un sistema che ha trattato le persone schiavizzate come “cargo” insormontabile. Una storia onesta dell'innovazione del rischio deve chiedere come la proprietà assicurata è stata prodotta, che è stata negata la personalità nel contratto, e come le affermazioni hanno trasformato la morte in una disputa tra i proprietari e gli assicuratori.
Domande
Continua a esplorare questo argomento
L'assicurazione marittima copre solo l'intera nave?
No. L'aumento, il carico, il trasporto e altri interessi legittimi potrebbero essere coperti separatamente, con la formulazione politica che definisce il trasporto, il viaggio o il tempo, la somma e i pericoli.
Perché l'insurrezione si chiama sottoscrittore?
Gli assicuratori privati hanno scritto i loro nomi e la quantità che hanno accettato sotto la politica. Diversi abbonamenti potrebbero combinarsi per coprire un interesse più ampio.
Una garanzia di affondamento ha pagato completamente?
No. La copertura, l'interesse, la valutazione, la divulgazione, la costanza, il recupero e la distinzione tra perdita parziale e totale devono ancora essere stabilite con le prove.
Lloyd era la prima compagnia di assicurazioni marine?
No. L'assicurazione marina predated a lungo Lloyd's. Lloyd's si sviluppò da una caffetteria del tardo-sedicesimo secolo in un mercato di informazioni e sottoscrizione importante, e non fu l'unico canale anche in Gran Bretagna.
In generale, un altro nome è l'assicurazione?
No. La media generale assegna un sacrificio comune di qualificazione o spese attraverso gli interessi di nave, di carico e di trasporto salvati. L'assicurazione è un contratto separato che può rimborsare il contributo di un partecipante.
Fonti
Continua la ricerca
- Caffè e commercio, 1652-1811Lloyd's
- Lloyd’s, assicurazione marittima e schiavitùLloyd's
- Politica assicurativa sul rum e lo zucchero, 1787Royal Museums Greenwich
- I registri della Warren Insurance CompanyMystic Seaport Museum
- Guida alla raccolta di assicurazioni marineMystic Seaport Museum
- Marine Insurance Company di Alessandria v. Hodgson, 1813Library of Congress
 01
 03