 chart
Der Konvoi ist zwei Wochen zu spät und der Underwriter zieht sein Zitat bei Sonnenuntergang zurück
Soundings
Depth numbers and contours describe navigable water together.
Hazards
Reefs, shoals and wrecks determine where a safe route can pass.
Aids
Lights and buoys turn open water into a recognizable route.
Die Versicherung hat das Seerisiko nicht beseitigt; sie hat einen ruinösen Verlust auf mehr Kapital aufgeteilt
Ein Reeder stand vor dem Verlust von Rumpf, Outfit und vielleicht Fracht; ein Frachtbesitzer stand vor dem Verlust von Waren. Sie müssen nicht die gleiche Person sein oder die gleiche Politik anwenden. Im Gegenzug für Prämie, antwortete ein Versicherer nur für die Zinsen, Reise oder Zeitraum, Gefahren und Betrag im Vertrag geschrieben. Rumpf, Fracht, Fracht und ein anderes berechtigtes Interesse könnten separat versichert werden, wobei der Wert an einen erklärbaren Anteil an der Immobilie gebunden ist.
Das unterscheidet sich von Schiffsaktien und maritimen Darlehen. Eine Police machte ihren Underwriter normalerweise nicht zu einem Teileigentümer, der zum Handelsgewinn der Reise berechtigt war. Der allgemeine Durchschnitt war wieder getrennt: Wenn ein außerordentliches Opfer oder Kosten das gemeinsame Abenteuer bewahrten, trugen Schiff, Fracht und Frachtinteressen durch Wert bei. Die Versicherung konnte den Beitrag einer Partei erstatten, schuf jedoch keine Anpassung.
Der Preis kam von einem Schiff, einer Route und einem Nachrichtennetzwerk - nicht von einer permanenten Gefahrentabelle
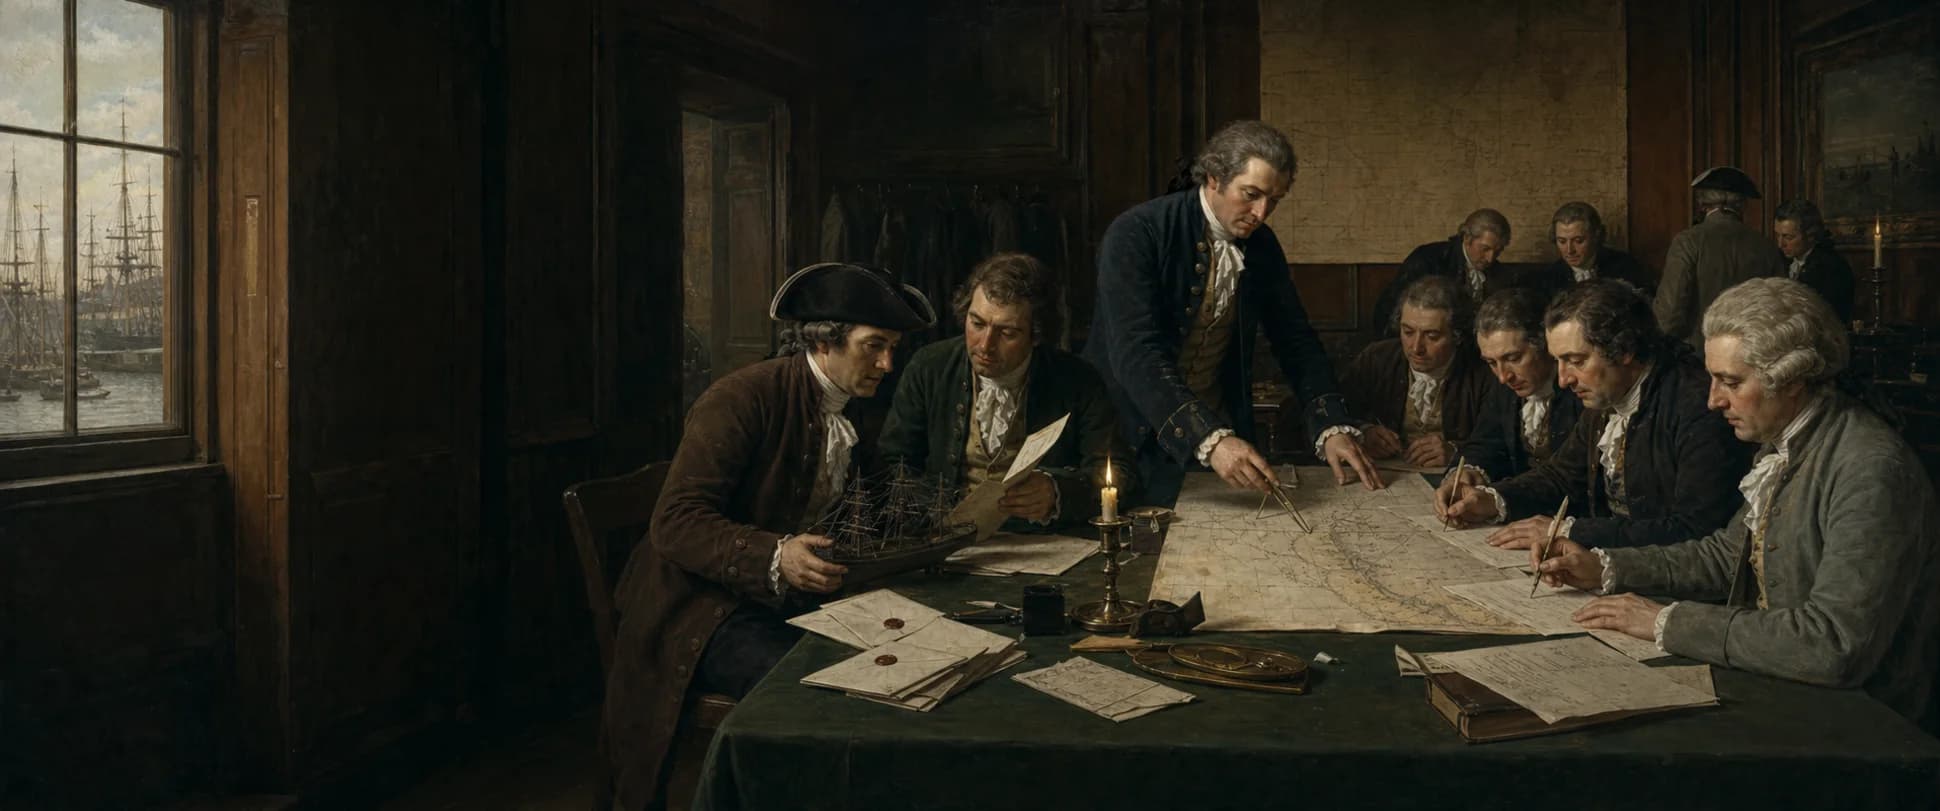
Ein Händler oder Makler lieferte Schiff und Kapitän, Bau und Zustand, Waren, Lade- und Zielhäfen, Saison und Wert. Der Underwriter wog Krieg, Freibeuter, Piraterie, Wetter, Blockade, Konvoi und vorherigen Verlust. Lloyd's Coffee House war wichtig, weil Kapitäne, Eigentümer, Kaufleute und Kapital sich um den Versand von Informationen trafen. Lloyd's List, erstmals 1734 unter diesem Namen veröffentlicht, machte Ankunft, Fracht und Gefahr zu abonnierten Informationen.
Nachrichten reisten langsam und interessierte Parteien wussten verschiedene Dinge. Ein Schiff könnte bereits jenseits des Horizonts des Marktes verloren gehen. Der Versicherte wusste mehr über ein Leck, eine Überlastung oder eine geplante Abweichung; Der Underwriter könnte ein Gerücht überschätzen. Die Vereinbarung hing daher von der Offenlegung wesentlicher Fakten und von Treu und Glauben ab, während sich die Preise mit neuen Berichten änderten. Eine Sommerreise in Frieden und eine Winterreise im Krieg waren nicht das gleiche Risiko.
Mehrere Namen unter einer Police schnitten den Wert eines Schiffes in akzeptable Abonnements.
Ein Londoner Underwriter aus dem 18. Jahrhundert konnte seinen Namen und seinen Betrag unter den politischen Wortlaut schreiben, wobei ein anderer den nächsten Teil nahm. Diese physische Handlung gibt Underwriting seinen Namen. Ein Broker fand genug Kapital, bis die gewünschte Summe gezeichnet wurde. Jeder Versicherer antwortete für seinen Anteil und nutzte Prämien über viele Reisen, um die kleinere Anzahl zu absorbieren, die zu Ansprüchen wurde.
Der britische Markt war größer als der von Lloyd's und war kein universelles nationales Modell. Chartered Unternehmen und private Abonnenten koexistierten nach 1720, während nordamerikanische Häfen von wohlhabenden Einzelabonnements zu eingetragenen Unternehmen entwickelt. Mystic Seaport Aufzeichnungen behalten Deckung auf einem benannten Schiff für eine Reise oder einen Zeitraum, seine Ladung oder ein benanntes Paket, das in Teilen von "einem guten Schiff" reist.
Nach dem Unfall, Logs, Proteste, Umfragen und Titel Papiere festgestellt, ob ein Anspruch überlebt
Nach Strandung, Kollision, Festnahme, Abwurf, Feuer oder Verschwinden schützten der Kapitän und der Agent Leben und verbleibendes Eigentum, erfassten Zeit, Ort, Wetter, Aufträge und Schäden und erhielten Umfragen, Seeproteste, Reparaturrechnungen, Inventare und Zeugenaussagen im Hafen. Geborgener Wert oder Erlös wurde in das Konto eingegeben. Die Aufgabe des Eigentums an die Versicherer erforderte Bedingungen; die bloße Erklärung eines Kapitäns führte nicht zu einem Totalverlust.
Die Versicherer fragten, ob die Gefahr gedeckt sei, die versicherten Eigentümer der Zinsen, der Bewertung und der Offenlegung seien solide, das Schiff sei bei der Abfahrt seetüchtig und der Schaden sei auf etwas anderes als den ausgeschlossenen Verfall, die Verzögerung oder den schlechten Handel zurückzuführen. Der Mills Frigate Rechtsstreit von 1764 verschärfte die Seetüchtigkeit Frage. Ein amerikanischer Marine-Versicherungsfall im Jahr 1813 legte ebenfalls Alter, Tonnage, Repräsentation und eine geschätzte Politik vor ein Gericht. Versicherung bewertet Gefahr und umgewandelt Unfall in eine Anfrage über Beweise.
Das gleiche Instrument, das den Handel ermöglichte, finanzierte auch Sklaverei und imperiale Gewalt
Versicherungen führten zu längeren und gefährlicheren Reisen, einschließlich der kolonialen Expansion, des Kriegshandels und des transatlantischen Sklavenhandels. Lloyds eigene historische Forschung stellt die Konsolidierung seines Marinemarktes neben Großbritanniens Aufstieg als größte Sklavenhandelsmacht des achtzehnten Jahrhunderts. Die Fernverkehrsprämien könnten finanziell dominieren, selbst wenn die meisten Politikbereiche auf europäische und Küstenrouten zutreffen.
Ein 1787 Politik an Royal Museums Greenwich versichert Rum und Zucker von Jamaika nach London, gewöhnliche Waren untrennbar von Plantagensklaverei. Der Zong-Rechtsstreit entlarvte noch brutaler ein System, das versklavte Menschen als versicherbare „Ladung behandelte. Eine ehrliche Geschichte der Risikoinnovation muss sich fragen, wie versichertes Eigentum produziert wurde, wer im Vertrag nicht persönlich ist und wie Forderungen den Tod in einen Streit zwischen Eigentümern und Versicherern verwandelt haben.
Fragen
Erforschen Sie dieses Thema weiter
Bezog sich die Seeversicherung nur auf das gesamte Schiff?
Nein. Rumpf, Fracht, Fracht und andere legitime Interessen könnten getrennt abgedeckt werden, wobei der politische Wortlaut Schiff, Reise oder Zeit, Summe und Gefahren definiert.
Warum wird der Versicherer Underwriter genannt?
Private Versicherer schrieben ihre Namen und den Betrag, den sie im Rahmen der Police akzeptierten. Mehrere Abonnements könnten kombiniert werden, um ein größeres Interesse zu decken.
Hat ein Untergang die volle Zahlung garantiert?
Nein. Deckung, Zinsen, Bewertung, Offenlegung, Seetüchtigkeit, Bergung und die Unterscheidung zwischen teilweisem und totalem Verlust mussten noch mit Beweisen belegt werden.
War Lloyd's die erste Marine-Versicherungsgesellschaft?
Nein. Marine-Versicherungen sind lange vor Lloyd's. Lloyd's entwickelte sich von einem Kaffeehaus aus dem späten siebzehnten Jahrhundert zu einem wichtigen Informations- und Abonnementmarkt, und es war nicht der einzige Kanal, selbst in Großbritannien.
Ist der allgemeine Durchschnitt ein anderer Name für Versicherung?
Nein. Der allgemeine Durchschnitt weist ein qualifiziertes gemeinsames Opfer oder Kosten auf die geretteten Schiffs-, Fracht- und Frachtinteressen zu. Versicherung ist ein separater Vertrag, der den Beitrag eines Teilnehmers erstatten kann.
Quellen
Setzen Sie die Forschung fort
- Kaffee und Handel, 1652-1811Lloyd's
- Lloyd's, Seeversicherung und SklavereiLloyd's
- Versicherungspolice für Rum und Zucker, 1787Royal Museums Greenwich
- Aufzeichnungen der Warren Insurance CompanyMystic Seaport Museum
- Sammeln von Marineversicherungs-AnleihenMystic Seaport Museum
- Marine Insurance Company of Alexandria v. Hodgson, 1813Library of Congress
 01
 03